Domain steuerregister.de kaufen?
Wir ziehen mit dem Projekt
steuerregister.de um.
Sind Sie am Kauf der Domain
steuerregister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerregister.de kaufen?
Wann ist der ideale Zeitpunkt für den Abzug von Spenden oder Werbungskosten in der Steuererklärung? Ab wann kann man die Abzug von Betriebsausgaben geltend machen?
Der ideale Zeitpunkt für den Abzug von Spenden oder Werbungskosten in der Steuererklärung ist im Jahr, in dem sie getätigt wurden. Betriebsausgaben können ab dem Zeitpunkt geltend gemacht werden, an dem sie angefallen sind und nachgewiesen werden können. **
Wann ist der optimale Zeitpunkt für den Abzug von Betriebsausgaben steuerlich gesehen? Wann kann ein Abzug von Kosten für Werbung und Marketing steuerlich geltend gemacht werden?
Der optimale Zeitpunkt für den Abzug von Betriebsausgaben ist in dem Jahr, in dem sie angefallen sind. Kosten für Werbung und Marketing können steuerlich geltend gemacht werden, wenn sie im Rahmen der betrieblichen Tätigkeit entstanden sind und nachweislich dazu beitragen, Einnahmen zu generieren. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung korrekt anzugeben. **

Ähnliche Suchbegriffe für Betriebsausgaben-Abzug
Top-Angebote
Produkte zum Begriff Betriebsausgaben-Abzug:
-
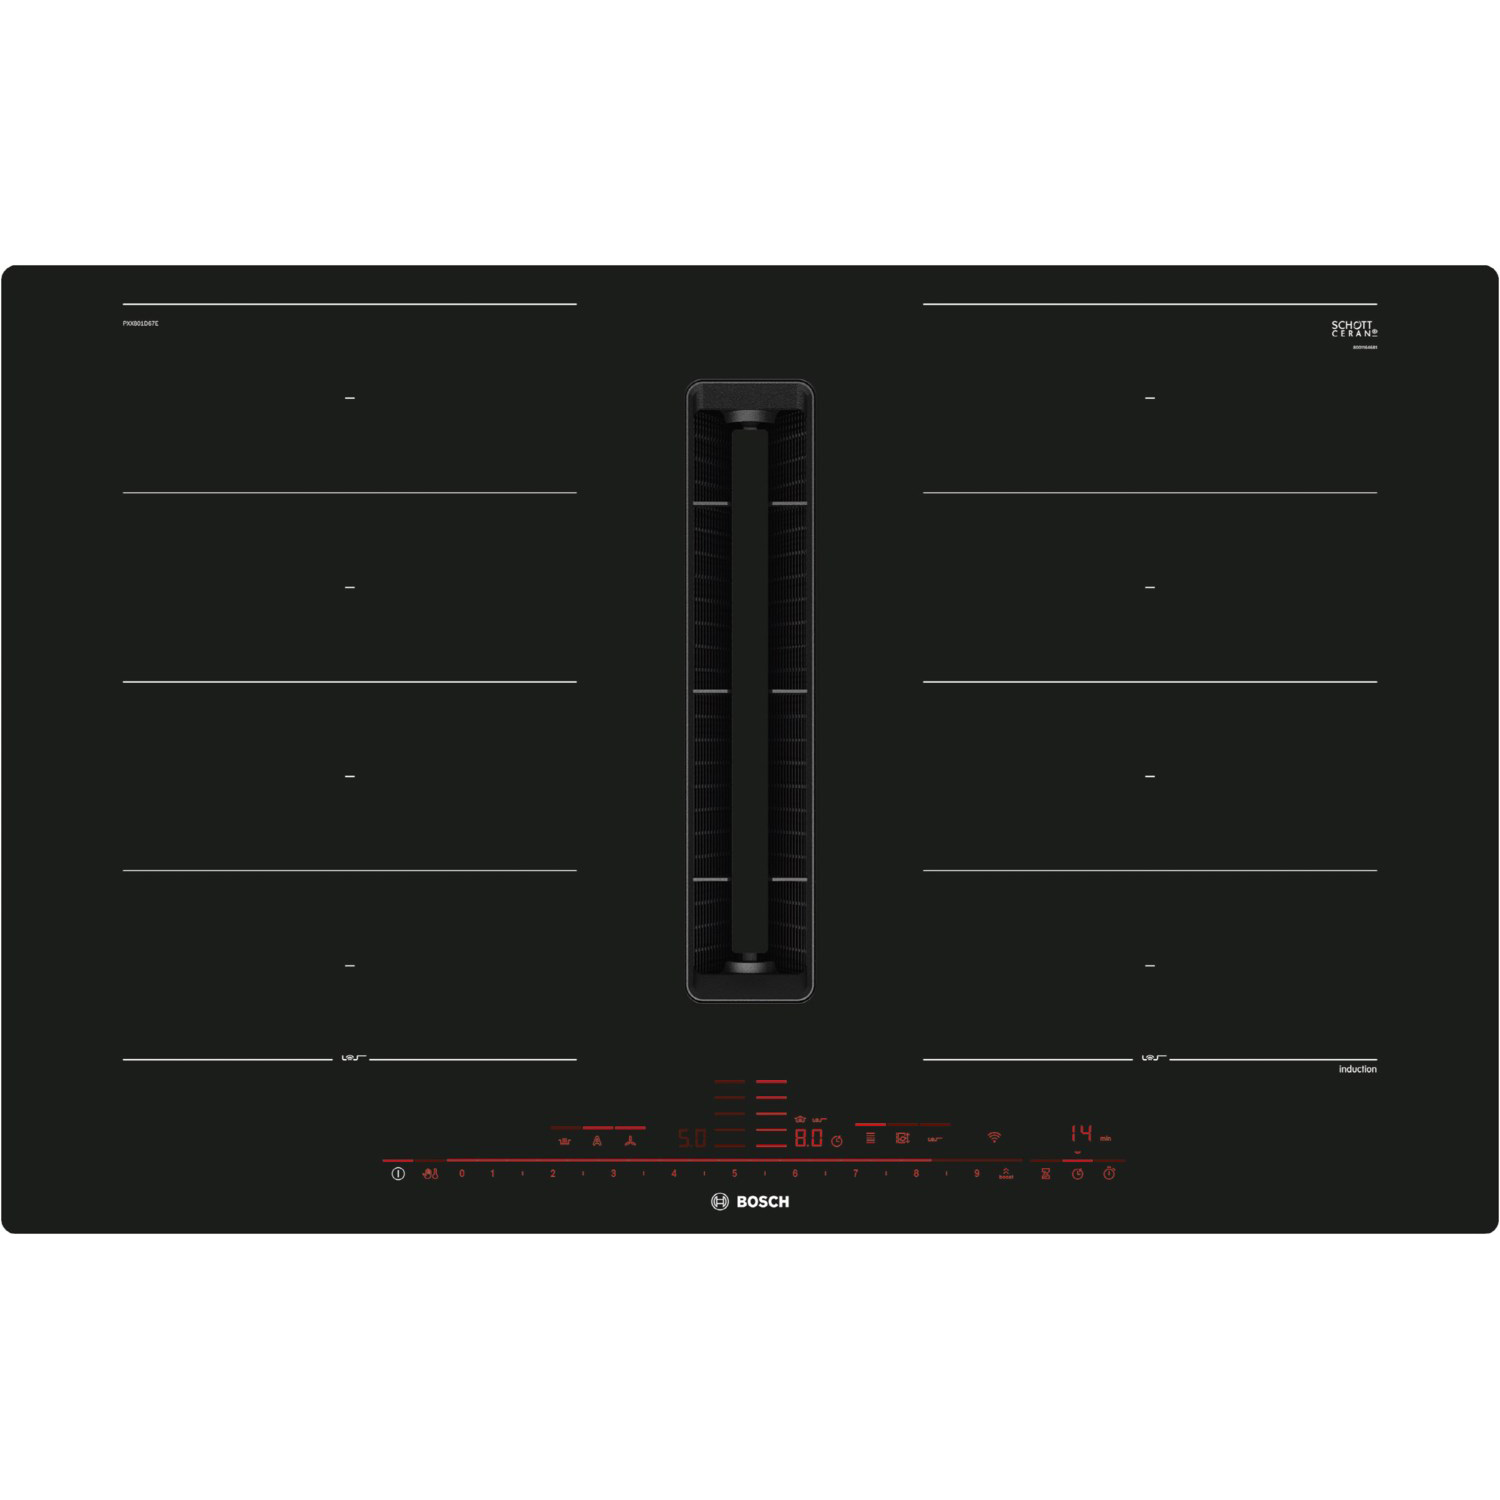
Bosch PXX801D67E Induktionskochfeld 80cm Kochfeld mit integriertem Abzug,Bosch PXX801D67E flächenbündig Autark-Induktionsfeld mit Dunstabzug 4 Induktions-Kochzonen mit Topferkennung Direct Select 2.0 TopControl-Digitalanzeige Re Start Funktion: ja Quick Start Funktion: ja Schmelzfunktion Gesamt-Leistungsaufnahme (kW): Gesamt-Leistungsaufnahme: 7,4 kW Anzahl der Kochzonen: 4 Kochzone(n) Anschluß: 220-240V 50/60Hz Netzanschluss Elektronische Steuerung: Elektronische Steuerung Kochzonenregler mit Schmelz-Stufe: Kochzonenregler mit Schmelz-Stufe variable Auflagefläche für Töpfe: variable Auflagefläche für Töpfe Topferkennungssensor für jede Kochzone: Topferkennungssensor für jede Kochzone Turbo-Stufe: Turbo-Stufe Sicherheitsabschaltung: Sicherheitsabschaltung Kindersicherung: Kindersicherung Haupt-Betriebsschalter: Haupt-Betriebsschalter Restart-Funktion: Restart-Funktion Bedienfeld: Bedienfeld vorne Schalterart: Sensor-Tasten Schalter: Direktanwahl Countdown-Timer/Kurzzeitwecker: Countdown-Timer/Kurzzeitwecker Restwärmeanzeige: Restwärmeanzeige für jede Kochzone Digital-Anzeige für Kochstufen: Digital-Anzeige für Kochstufen Kochzonen-Beheizung vorne links: Induktions-Kochzone vorne links Kochzonen-Format vorne links: stufenlos variierbares Kochzonen-Format vorne links Kochzonen-Regelung vorne links: stufenweise regelbar vorne links Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung hinten links: Induktions-Kochzone hinten links Kochzonen-Format hinten links: stufenlos variierbares Kochzonen-Format hinten links Kochzonen-Regelung hinten links: stufenweise regelbar hinten links Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung hinten rechts: Induktions-Kochzone hinten rechts Kochzonen-Format hinten rechts: stufenlos variierbares Kochzonen-Format hinten rechts Kochzonen-Regelung hinten rechts: stufenweise regelbar hinten rechts Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung vorne rechts: Induktions-Kochzone vorne rechts Kochzonen-Format vorne rechts: stufenlos variierbares Kochzonen-Format vorne rechts Kochzonen-Regelung vorne rechts: stufenweise regelbar vorne rechts Anzahl der Heizstufen: 17 Heizstufen Durchschn.jährl.Energieverbrauch (kWh): Durchschn.jährl.Energieverbrauch: 61,8 kWh Energieeffizienzindex: *: Energieeffizienzindex: 57 Energieeffizienzklasse: Energieeffizienzklasse B Energieeffizienzspektrum: Spektrum [A+++ bis D] Flüssigkeitsdynamik-Effizienz: Flüssigkeitsdynamik-Effizienz 28,1 Flüssigkeitsdynamik-Effizienzklasse: Flüssigkeitsdynamik-Effizienzklasse A Fettfilter-Effizienz in %: Fettfilter-Effizienz 94 % Fettfilter-Effizienzklasse: Fettfilter-Effizienzklasse B Beleuchtungs-Effizienz: Beleuchtungs-Effizienz: 0 Beleuchtungs-Effizienzklasse: Beleuchtung nicht vorhanden Mindestluftstrom: Mindestluftstrom 154 max. Luftmenge: max. Luftmenge 500 Luftstrom verstärkt: Luftstrom verstärkt 6222229,00 €*Versand: 92,00 €Sichere Weiterleitung zum Anbieter
-
UW60BL Dunstabzugshaube 60 cm Abzug Unterbau LED 208 m3/h3 LEISTUNGSSTUFEN: Die Klarstein UW60BL Dunstabzugshaube sorgt in kleinen bis mittelgroßen Küchen dafür, dass von Essensgeruch durchzogene Luft und Dämpfe von der Kochstelle entfernt werden. Für unterschiedlich starke Kochaktivität kann die Umlufthaube mit76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
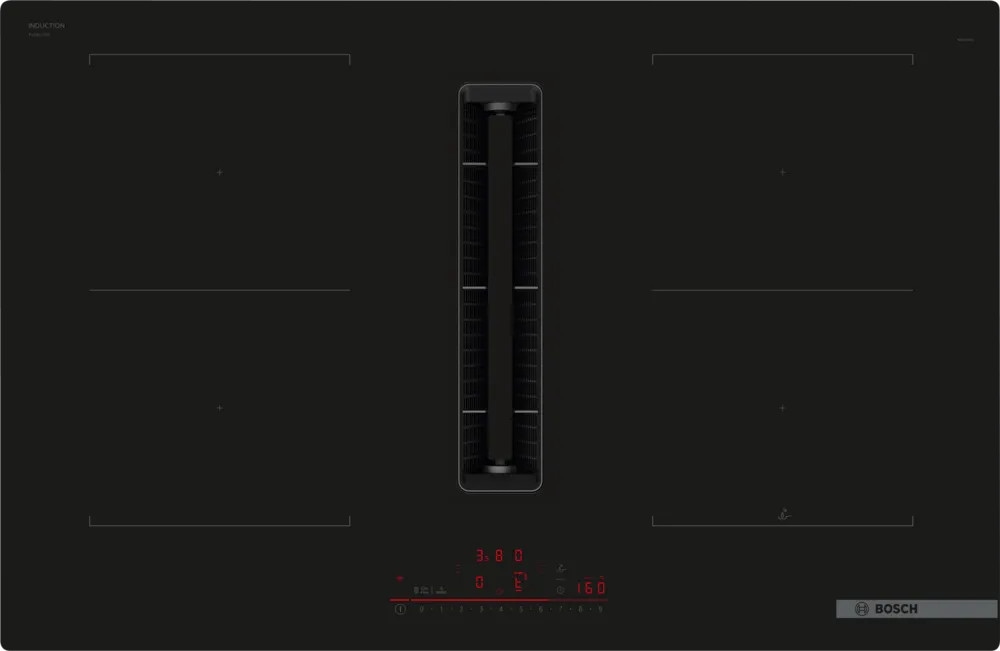
Bosch PVQ811H26E Serie 6 Induktionss-Kochfeld mit Abzug , 80 cmEnergieeffizienzklasse: B / Induktion-Einbaukochfeld (80 cm) mit Kochfeldabzug / Einbaudesign: rahmenlos, 4 Kochzonen, Flexibel / Abzugs-Betriebtsart: Abluft, Umluft - bis zu 622 m³/h / Bitte beachten Sie: Der Anschluss darf nur durch den jeweiligen Netzbetreiber oder durch ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen/Fachbetrieb durchgeführt werden.1278,89 €*Versand: 18,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der steuerliche Abzug von Arbeitskosten in der Einkommenssteuererklärung? Welche Voraussetzungen müssen erfüllt sein, um als Selbstständiger Betriebsausgaben abziehen zu können?
Arbeitskosten können als Betriebsausgaben in der Einkommenssteuererklärung abgezogen werden, wenn sie im Rahmen der selbstständigen Tätigkeit angefallen sind. Dazu müssen die Kosten nachweisbar und angemessen sein. Zudem müssen sie zur Erzielung von Einnahmen verwendet worden sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **

Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben-Abzug:
-
Ks Tools Abzug [Hersteller-Nr. 515.3881-R008P]Ks Tools Abzug (515.3881-R008P) - Technische Informationen: Werkzeug Gewicht [g]: 8 für Artikelnummer: 515.3881 Verfügbarkeit: Versandfertig in 2-3 Werktagen - Versandkostenfrei in der ATP App ab 99€ Bestellwert, versandkostenfrei ab 119€...25,09 €*Versand: 6,89 €Sichere Weiterleitung zum Anbieter
-
KS Tools Pin für Abzug (515.1980-R005P)Das Produkt KS Tools Pin für Abzug mit der EAN 04042146719183 ist aktuell zum Preis von 5.78 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:KS Tools Einleitung KS Tools Pin für Abzug (515.1980-R005P)5,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bosch PXX801D67E Induktionskochfeld 80cm Kochfeld mit integriertem Abzug,Bosch PXX801D67E flächenbündig Autark-Induktionsfeld mit Dunstabzug 4 Induktions-Kochzonen mit Topferkennung Direct Select 2.0 TopControl-Digitalanzeige Re Start Funktion: ja Quick Start Funktion: ja Schmelzfunktion Gesamt-Leistungsaufnahme (kW): Gesamt-Leistungsaufnahme: 7,4 kW Anzahl der Kochzonen: 4 Kochzone(n) Anschluß: 220-240V 50/60Hz Netzanschluss Elektronische Steuerung: Elektronische Steuerung Kochzonenregler mit Schmelz-Stufe: Kochzonenregler mit Schmelz-Stufe variable Auflagefläche für Töpfe: variable Auflagefläche für Töpfe Topferkennungssensor für jede Kochzone: Topferkennungssensor für jede Kochzone Turbo-Stufe: Turbo-Stufe Sicherheitsabschaltung: Sicherheitsabschaltung Kindersicherung: Kindersicherung Haupt-Betriebsschalter: Haupt-Betriebsschalter Restart-Funktion: Restart-Funktion Bedienfeld: Bedienfeld vorne Schalterart: Sensor-Tasten Schalter: Direktanwahl Countdown-Timer/Kurzzeitwecker: Countdown-Timer/Kurzzeitwecker Restwärmeanzeige: Restwärmeanzeige für jede Kochzone Digital-Anzeige für Kochstufen: Digital-Anzeige für Kochstufen Kochzonen-Beheizung vorne links: Induktions-Kochzone vorne links Kochzonen-Format vorne links: stufenlos variierbares Kochzonen-Format vorne links Kochzonen-Regelung vorne links: stufenweise regelbar vorne links Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung hinten links: Induktions-Kochzone hinten links Kochzonen-Format hinten links: stufenlos variierbares Kochzonen-Format hinten links Kochzonen-Regelung hinten links: stufenweise regelbar hinten links Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung hinten rechts: Induktions-Kochzone hinten rechts Kochzonen-Format hinten rechts: stufenlos variierbares Kochzonen-Format hinten rechts Kochzonen-Regelung hinten rechts: stufenweise regelbar hinten rechts Anzahl der Heizstufen: 17 Heizstufen Kochzonen-Beheizung vorne rechts: Induktions-Kochzone vorne rechts Kochzonen-Format vorne rechts: stufenlos variierbares Kochzonen-Format vorne rechts Kochzonen-Regelung vorne rechts: stufenweise regelbar vorne rechts Anzahl der Heizstufen: 17 Heizstufen Durchschn.jährl.Energieverbrauch (kWh): Durchschn.jährl.Energieverbrauch: 61,8 kWh Energieeffizienzindex: *: Energieeffizienzindex: 57 Energieeffizienzklasse: Energieeffizienzklasse B Energieeffizienzspektrum: Spektrum [A+++ bis D] Flüssigkeitsdynamik-Effizienz: Flüssigkeitsdynamik-Effizienz 28,1 Flüssigkeitsdynamik-Effizienzklasse: Flüssigkeitsdynamik-Effizienzklasse A Fettfilter-Effizienz in %: Fettfilter-Effizienz 94 % Fettfilter-Effizienzklasse: Fettfilter-Effizienzklasse B Beleuchtungs-Effizienz: Beleuchtungs-Effizienz: 0 Beleuchtungs-Effizienzklasse: Beleuchtung nicht vorhanden Mindestluftstrom: Mindestluftstrom 154 max. Luftmenge: max. Luftmenge 500 Luftstrom verstärkt: Luftstrom verstärkt 6222229,00 €*Versand: 92,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist der ideale Zeitpunkt für den Abzug von Spenden oder Werbungskosten in der Steuererklärung? Ab wann kann man die Abzug von Betriebsausgaben geltend machen?
Der ideale Zeitpunkt für den Abzug von Spenden oder Werbungskosten in der Steuererklärung ist im Jahr, in dem sie getätigt wurden. Betriebsausgaben können ab dem Zeitpunkt geltend gemacht werden, an dem sie angefallen sind und nachgewiesen werden können. **
-
Wann ist der optimale Zeitpunkt für den Abzug von Betriebsausgaben steuerlich gesehen? Wann kann ein Abzug von Kosten für Werbung und Marketing steuerlich geltend gemacht werden?
Der optimale Zeitpunkt für den Abzug von Betriebsausgaben ist in dem Jahr, in dem sie angefallen sind. Kosten für Werbung und Marketing können steuerlich geltend gemacht werden, wenn sie im Rahmen der betrieblichen Tätigkeit entstanden sind und nachweislich dazu beitragen, Einnahmen zu generieren. Es ist wichtig, alle Ausgaben sorgfältig zu dokumentieren, um sie bei der Steuererklärung korrekt anzugeben. **
-
Wie funktioniert der steuerliche Abzug von Arbeitskosten in der Einkommenssteuererklärung? Welche Voraussetzungen müssen erfüllt sein, um als Selbstständiger Betriebsausgaben abziehen zu können?
Arbeitskosten können als Betriebsausgaben in der Einkommenssteuererklärung abgezogen werden, wenn sie im Rahmen der selbstständigen Tätigkeit angefallen sind. Dazu müssen die Kosten nachweisbar und angemessen sein. Zudem müssen sie zur Erzielung von Einnahmen verwendet worden sein. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Ähnliche Suchbegriffe für Betriebsausgaben-Abzug
-
UW60BL Dunstabzugshaube 60 cm Abzug Unterbau LED 208 m3/h3 LEISTUNGSSTUFEN: Die Klarstein UW60BL Dunstabzugshaube sorgt in kleinen bis mittelgroßen Küchen dafür, dass von Essensgeruch durchzogene Luft und Dämpfe von der Kochstelle entfernt werden. Für unterschiedlich starke Kochaktivität kann die Umlufthaube mit76,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bosch PVQ811H26E Serie 6 Induktionss-Kochfeld mit Abzug , 80 cmEnergieeffizienzklasse: B / Induktion-Einbaukochfeld (80 cm) mit Kochfeldabzug / Einbaudesign: rahmenlos, 4 Kochzonen, Flexibel / Abzugs-Betriebtsart: Abluft, Umluft - bis zu 622 m³/h / Bitte beachten Sie: Der Anschluss darf nur durch den jeweiligen Netzbetreiber oder durch ein in das Installateurverzeichnis des Netzbetreibers eingetragenes Installationsunternehmen/Fachbetrieb durchgeführt werden.1278,89 €*Versand: 18,99 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.