Domain steuerregister.de kaufen?
Wir ziehen mit dem Projekt
steuerregister.de um.
Sind Sie am Kauf der Domain
steuerregister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerregister.de kaufen?
Wie mischt man den Miamor Vitaldrink für Kitten mit Wasser?
Um den Miamor Vitaldrink für Kitten mit Wasser zu mischen, füllt man zunächst eine bestimmte Menge Wasser in eine Schüssel. Anschließend gibt man die entsprechende Menge des Vitaldrinks hinzu und rührt alles gut um, bis sich das Pulver vollständig aufgelöst hat. Nun ist der Vitaldrink fertig zum Verzehr für die Kitten. **
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
Ähnliche Suchbegriffe für Vitaldrink
Top-Angebote
Produkte zum Begriff Vitaldrink:
-
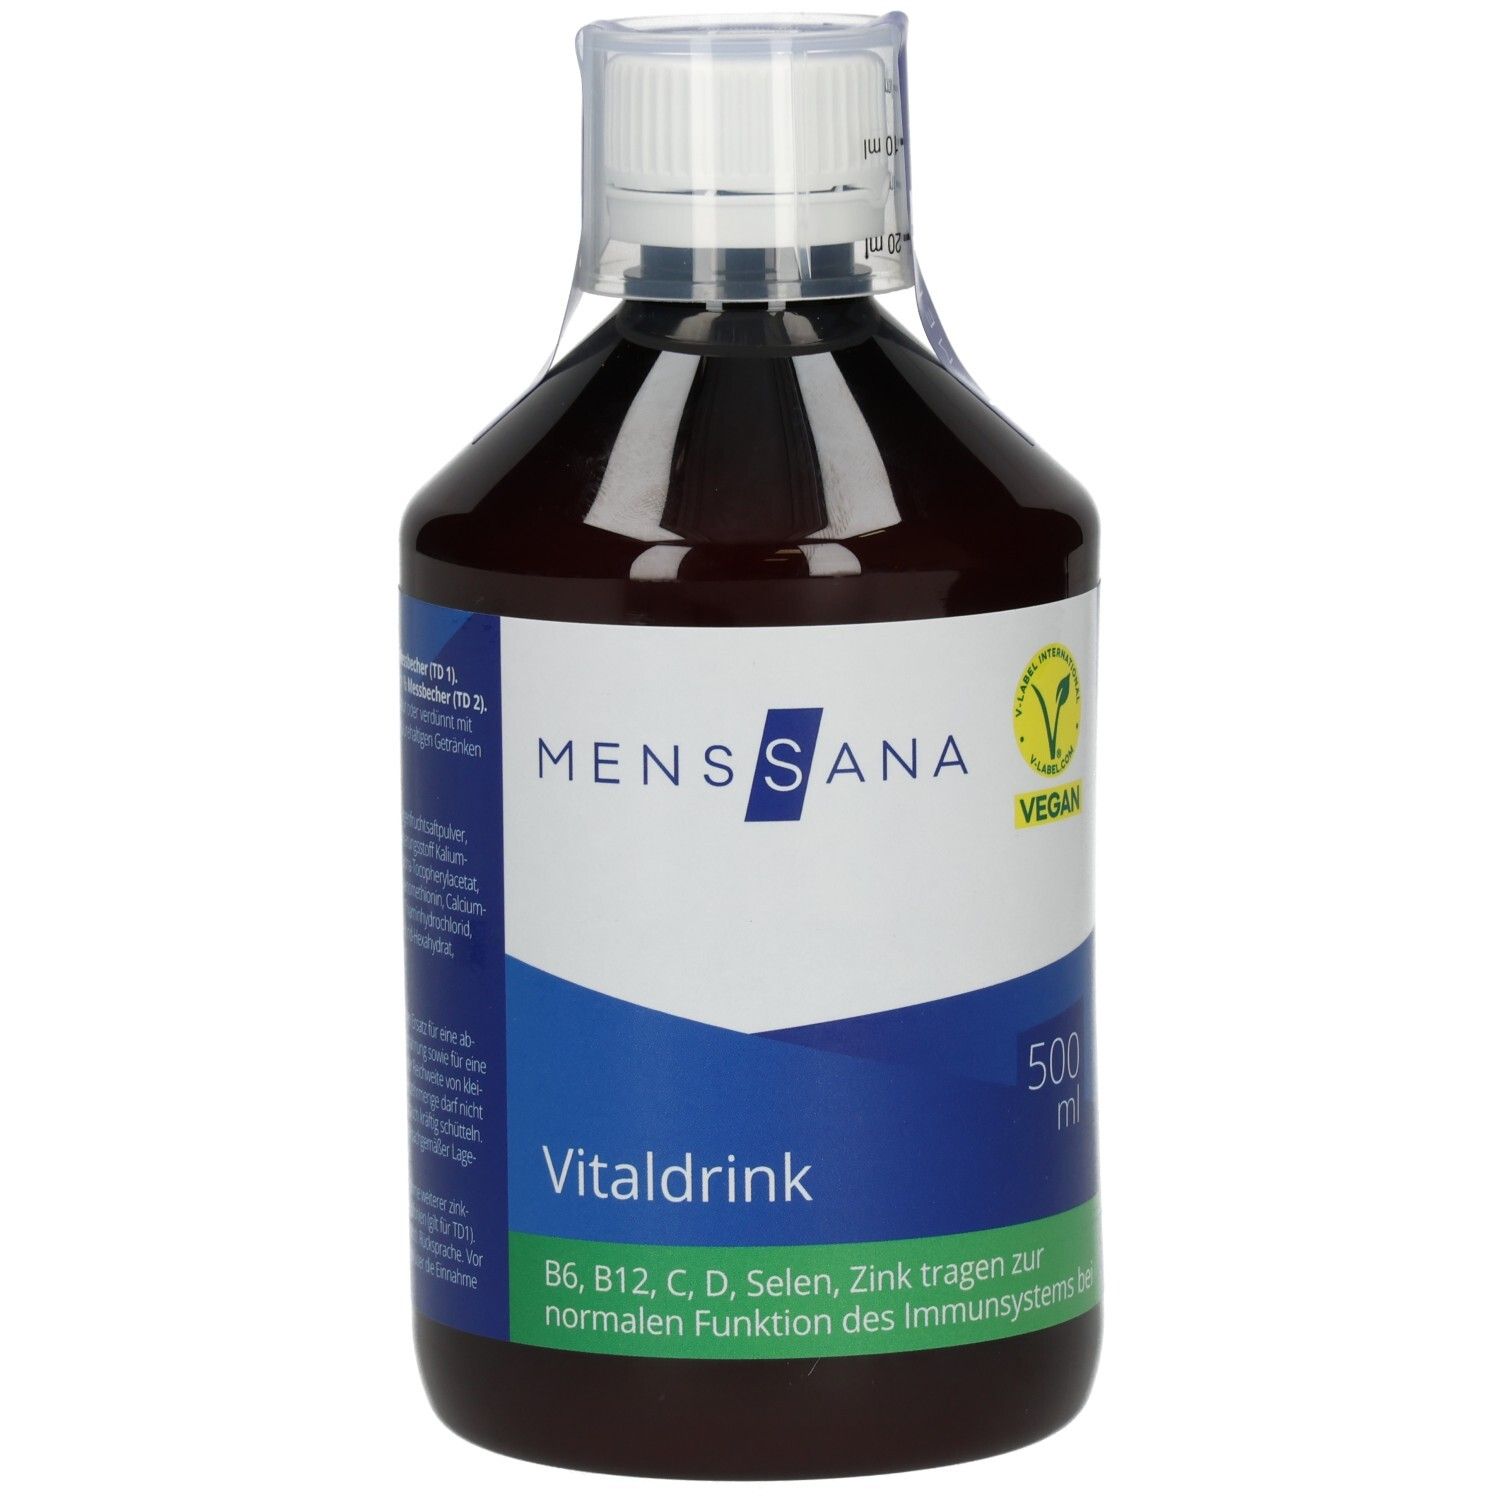
Vitaldrink MensSana Saft 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. MensSana Vitaldrink für Kinder & Erwachsene Der MensSana Vitaldrink ist ein wohlschmeckender Saft mit erfrischendem Orangengeschmack. Er bietet eine umfassende Basisversorgung mit essenziellen Vitaminen und Mineralstoffen wie Zink, Chrom, Selen, Magnesium und Vitamin E. Vitamin D unterstützt die normale Funktion des Immunsystems sowie die Erhaltung gesunder Knochen und Zähne. Geeignet für Erwachsene und Kinder ab 4 Jahren - ideal für die ganze Familie. Vegan und frei von Gluten, Laktose, Farbstoffen und Gentechnik. Zutaten: Gebirgsquellwasser, Zucker, Magnesiumcitrat, Orangenfruchtsaftpulver, L-Ascorbinsäure, Zinkgluconat, Kaliumsorbat, Xanthan, D-alpha-Tocopherylacetat, Aroma, Beta-Carotin, Nicotinamid, Maltodextrin, L-Selenomethionin, Calcium-D-Pantothenat, Pyridoxinhydrochlorid, Thiaminhydrochlorid, Riboflavin, Maissirup, Gummi Arabicum, Cholecalciferol, Chrom-III-chlorid-Hexahydrat, Natriumjodid, D-Biotin, Cyanocobalamin. Nährwertangaben: Vitamine und Mineralstoffe pro Portion 1 Tagesdosis Erwachsene 1 Tagesdosis Kinder *NRV% Beta-Carotin 2 mg 0,7 mg - entspricht Vitamin A 333,3 µg RE 112 µg RE 41,6 Thiamin (B1) 1,1 mg 0,4 mg 100 Riboflavin (B2) 1,4 mg 0,5 mg 100 Niacin (B3) 16 mg 5,3 mg 100 Pantothensäure (B5) 6 mg 2 mg 100 Vitamin B6 1,4 mg 0,5 mg 100 Biotin (B7) 50 µg 16,7 µg 100 Vitamin B12 2,5 µg 0,83 µg 100 Vitamin C 80 mg 26,7 mg 100 Vitamin D 5 µg - 200 I.E. 1,7 µg - 68 I.E. 100 Vitamin E 12 mg α-TE 40mg α-TE 100 Chrom 40 µg 13,3 µg 100 Jod 150 µg 50 µg 100 Magnesium 240 mg 80 mg 64 Selen 55 µg 18,3 µg 100 Zink 10 mg 3,3 mg 100 Verzehrempfehlung: Erwachsene verzehren täglich 1½ Messbecher (30 ml). Kinder ab 4 Jahren täglich ½ Messbecher (10 ml). Vor dem Essen pur oder mit stillem Wasser verdünnt trinken. Nicht in kohlensäurehaltigen Getränken auflösen. Vor Gebrauch kräftig schütteln. Hinweise & Aufbewahrung: Nicht für Kinder unter 4 Jahren geeignet. Magnesium kann abführend wirken. Die Einnahme weiterer zinkhaltiger Präparate ist nicht zu empfehlen. Vitamin A in der Schwangerschaft nur nach Rücksprache mit dem Arzt einnehmen. Nahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie eine gesunde Lebensweise dar. Nach dem Öffnen im Kühlschrank lagern und innerhalb von 2 Monaten verbrauchen. Vor Wärme schützen. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Flasche stets gut verschließen. Nettofüllmenge: 500 ml Hersteller: MensSana AG Am Bahnhof 1 74670 Forchtenberg17,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
Top-Angebote
Produkte zum Begriff Vitaldrink:
-
Vitaldrink Menssana 500 MLProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit Vitaminen, Magnesium und Spurenelementen Verwendung/Anwendung/Verzehrempfehlung: Erwachsene verzehren täglich 1,5 Messbecher (TD 1). Kinder ab 4 Jahren verzehren täglich 0,5 Messbecher (TD 2) Die Einnahme erfolgt vor dem Essen pur oder verdünnt mit stillem Mineralwasser. Nicht in kohlensäurehaltigen Getränken auflösen. Nährwertdeklaration: Nährstoffe pro TD 1 (30 ml) pro TD 2 (10 ml) %NRV*/ TD 1 %NRV*/TD 2 Beta-Carotin, entspricht: 2,0 mg 0,7 mg ** ** o Vitamin A 333,3 μg RE 112 μg RE 41,60% 14% Vitamin B1 1,1 mg 0,4 mg 100% 33,30% Vitamin B2 1,4 mg 0,5 100% 33,30% Niacin (B3) 16 mg NE 5,2 mg NE 100% 33,30% Pantothensäure (B5) 6,0 mg 2,0 mg 100% 33,30% Vitamin B6 1,4 mg 0,5 mg 100% 33,30% Biotin (B7) 50 μg 16,7 μg 100% 33,30% Vitamin B12 2,5 μg 0,83 μg 100% 33,30% Vitamin C 80 mg 26,7 mg 100% 33,30% Vitamin D 5,0 μg (= 200 I.E.) 1,7 μg (= 68 I.E.) 100% 33,30% Vitamin E 12 mg alpha-TE 4,0 mg alpha-TE 100% 33,30% Chrom 40 μg 13,3 μg 100% 33,30% Jod 150 μg 50 μg 100% 33,30% Magnesium 240 mg 80 mg 64% 21,30% Selen 55 μg 18,3 μg 100% 33,30% Zink 10 mg 3,3 100% 33,30% * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Wasser, Zucker, Magnesiumcitrat, Orangenfruchtsaftpulver, L-Ascorbinsäure, Zinkgluconat, Konservierungsstoff Kaliumsorbat, Verdickungsmittel Xanthan, D-alpha-Tocopherylacetat, Aroma, Beta Carotin, Nicotinamid, L-Selenomethionin, Calcium-D-Pantothenat, Pyridoxinhydrochlorid, Thiaminhydrochlorid, Riboflavin, Cholecalciferol, Chrom-III-chlorid-Hexahydrat, Natriumjodid, D-Biotin, Cyanocobalamin. Allergene: keine Nettofüllmenge: 500 ml Aufbewahrungsbedingungen: Vor Wärme schützen, nach Anbruch bei sachgemäßer Lagerung im Kühlschrank 2 Monate haltbar. Flasche nach Entnahme der Flüssigkeit sofort wieder verschließen. Die Verschlussinnenseite und die Flaschenmündung nicht mit Händen, Mund oder Löffel in Berührung bringen. Flasche vor Gebrauch kräftig schütteln. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: MensSana AG Am Bahnhof 1 D-74670 Forchtenberg Telefon: ჽ(0)7947 94294 0 Telefax: ჽ(0)7947 94294 24 E-Mail: info@menssana.de Internet: www.menssana.de Weitere Hinweise: Nicht für Kinder unter 4 Jahren. Magnesium kann abführend wirken. Die Einnahme weiterer zinkhaltiger Nahrungsergänzungsmittel ist nicht zu empfehlen. Personen, die sich einem Labortest unterziehen müssen, sollten das ärztliche Personal darüber informieren, dass sie Biotin einnehmen oder kürzlich eingenommen haben. Frei von Laktose, Farbstoffen. Ohne Gentechnik. Glutenfrei. Mit fruchtigem Orangengeschmack. Für eine vegane Ernährung geeignet (V-Label). Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: Angaben der Packungsbeilage Stand: 05/202618,19 €*Versand: 4,70 €Sichere Weiterleitung zum Anbieter
-
Vitaldrink MensSana Saft 500 mlNahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und eine gesunde Lebensweise. MensSana Vitaldrink für Kinder & Erwachsene Der MensSana Vitaldrink ist ein wohlschmeckender Saft mit erfrischendem Orangengeschmack. Er bietet eine umfassende Basisversorgung mit essenziellen Vitaminen und Mineralstoffen wie Zink, Chrom, Selen, Magnesium und Vitamin E. Vitamin D unterstützt die normale Funktion des Immunsystems sowie die Erhaltung gesunder Knochen und Zähne. Geeignet für Erwachsene und Kinder ab 4 Jahren - ideal für die ganze Familie. Vegan und frei von Gluten, Laktose, Farbstoffen und Gentechnik. Zutaten: Gebirgsquellwasser, Zucker, Magnesiumcitrat, Orangenfruchtsaftpulver, L-Ascorbinsäure, Zinkgluconat, Kaliumsorbat, Xanthan, D-alpha-Tocopherylacetat, Aroma, Beta-Carotin, Nicotinamid, Maltodextrin, L-Selenomethionin, Calcium-D-Pantothenat, Pyridoxinhydrochlorid, Thiaminhydrochlorid, Riboflavin, Maissirup, Gummi Arabicum, Cholecalciferol, Chrom-III-chlorid-Hexahydrat, Natriumjodid, D-Biotin, Cyanocobalamin. Nährwertangaben: Vitamine und Mineralstoffe pro Portion 1 Tagesdosis Erwachsene 1 Tagesdosis Kinder *NRV% Beta-Carotin 2 mg 0,7 mg - entspricht Vitamin A 333,3 µg RE 112 µg RE 41,6 Thiamin (B1) 1,1 mg 0,4 mg 100 Riboflavin (B2) 1,4 mg 0,5 mg 100 Niacin (B3) 16 mg 5,3 mg 100 Pantothensäure (B5) 6 mg 2 mg 100 Vitamin B6 1,4 mg 0,5 mg 100 Biotin (B7) 50 µg 16,7 µg 100 Vitamin B12 2,5 µg 0,83 µg 100 Vitamin C 80 mg 26,7 mg 100 Vitamin D 5 µg - 200 I.E. 1,7 µg - 68 I.E. 100 Vitamin E 12 mg α-TE 40mg α-TE 100 Chrom 40 µg 13,3 µg 100 Jod 150 µg 50 µg 100 Magnesium 240 mg 80 mg 64 Selen 55 µg 18,3 µg 100 Zink 10 mg 3,3 mg 100 Verzehrempfehlung: Erwachsene verzehren täglich 1½ Messbecher (30 ml). Kinder ab 4 Jahren täglich ½ Messbecher (10 ml). Vor dem Essen pur oder mit stillem Wasser verdünnt trinken. Nicht in kohlensäurehaltigen Getränken auflösen. Vor Gebrauch kräftig schütteln. Hinweise & Aufbewahrung: Nicht für Kinder unter 4 Jahren geeignet. Magnesium kann abführend wirken. Die Einnahme weiterer zinkhaltiger Präparate ist nicht zu empfehlen. Vitamin A in der Schwangerschaft nur nach Rücksprache mit dem Arzt einnehmen. Nahrungsergänzungsmittel stellen keinen Ersatz für eine abwechslungsreiche und ausgewogene Ernährung sowie eine gesunde Lebensweise dar. Nach dem Öffnen im Kühlschrank lagern und innerhalb von 2 Monaten verbrauchen. Vor Wärme schützen. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Flasche stets gut verschließen. Nettofüllmenge: 500 ml Hersteller: MensSana AG Am Bahnhof 1 74670 Forchtenberg17,36 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie mischt man den Miamor Vitaldrink für Kitten mit Wasser?
Um den Miamor Vitaldrink für Kitten mit Wasser zu mischen, füllt man zunächst eine bestimmte Menge Wasser in eine Schüssel. Anschließend gibt man die entsprechende Menge des Vitaldrinks hinzu und rührt alles gut um, bis sich das Pulver vollständig aufgelöst hat. Nun ist der Vitaldrink fertig zum Verzehr für die Kitten. **
-
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Vitaldrink
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.