Domain steuerregister.de kaufen?
Wir ziehen mit dem Projekt
steuerregister.de um.
Sind Sie am Kauf der Domain
steuerregister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerregister.de kaufen?
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
Was ist Becken?
Was ist Becken? Ein Becken ist ein anatomischer Begriff, der sich auf den unteren Teil des Rumpfes eines Menschen oder eines Tieres bezieht. Es umfasst die Hüften, das Gesäß und den Bereich zwischen der Taille und den Oberschenkeln. Das Becken dient als Verbindung zwischen dem Rumpf und den unteren Extremitäten und spielt eine wichtige Rolle bei der Unterstützung des Körpergewichts und der Bewegung. Es beherbergt auch lebenswichtige Organe wie die Blase, den Darm und die Fortpflanzungsorgane. **

Ähnliche Suchbegriffe für Becken
Top-Angebote
Produkte zum Begriff Becken:
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Ist mein Becken voll?
Das kann ich nicht beurteilen, da ich nicht sehen kann, wie viel Wasser sich in Ihrem Becken befindet. Sie können dies jedoch leicht überprüfen, indem Sie den Wasserstand im Becken messen oder visuell überprüfen, ob das Becken bis zum Rand gefüllt ist. **
-
Was gehört zum Becken?
Was gehört zum Becken? Das Becken umfasst die beiden Hüftknochen, das Kreuzbein und das Steißbein. Es bildet die untere Hälfte des Rumpfes und dient als Verbindung zwischen dem Rumpf und den unteren Extremitäten. Im Becken befinden sich auch wichtige Organe wie die Blase, der Darm und bei Frauen die Gebärmutter. Zudem spielen die Beckenbodenmuskulatur und das Beckengelenk eine entscheidende Rolle für die Stabilität und Beweglichkeit des gesamten Körpers. **
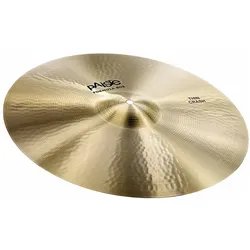
Welche Becken für Schlagzeug?
Welche Becken für Schlagzeug? Möchtest du wissen, welche Art von Becken für dein Schlagzeug am besten geeignet ist? Es gibt verschiedene Arten von Becken, wie Hi-Hat, Crash, Ride und China Becken, die jeweils unterschiedliche Klangeigenschaften haben. Welches Genre spielst du hauptsächlich? Das kann auch beeinflussen, welche Becken für dich am besten geeignet sind. Hast du bereits bestimmte Vorlieben oder Marken, die du bevorzugst? Es ist wichtig, die richtigen Becken für deinen individuellen Sound und Spielstil auszuwählen. **
Welches Becken für Blasmusik?
Welches Becken für Blasmusik? In der Blasmusik werden in der Regel verschiedene Arten von Becken verwendet, wie zum Beispiel das Crash-Becken, das Ride-Becken und das Hi-Hat-Becken. Jedes Becken hat eine spezifische Funktion und wird entsprechend in verschiedenen Stücken eingesetzt. Das Crash-Becken wird oft für laute Akzente und dramatische Effekte verwendet, während das Ride-Becken für rhythmische Begleitung und das Hi-Hat-Becken für schnelle, perkussive Klänge eingesetzt wird. Die Wahl des richtigen Beckens hängt also davon ab, welche Klangfarbe und Dynamik im jeweiligen Stück benötigt werden. **
Top-Angebote
Produkte zum Begriff Becken:
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
-
Was ist Becken?
Was ist Becken? Ein Becken ist ein anatomischer Begriff, der sich auf den unteren Teil des Rumpfes eines Menschen oder eines Tieres bezieht. Es umfasst die Hüften, das Gesäß und den Bereich zwischen der Taille und den Oberschenkeln. Das Becken dient als Verbindung zwischen dem Rumpf und den unteren Extremitäten und spielt eine wichtige Rolle bei der Unterstützung des Körpergewichts und der Bewegung. Es beherbergt auch lebenswichtige Organe wie die Blase, den Darm und die Fortpflanzungsorgane. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Becken
-
Ist mein Becken voll?
Das kann ich nicht beurteilen, da ich nicht sehen kann, wie viel Wasser sich in Ihrem Becken befindet. Sie können dies jedoch leicht überprüfen, indem Sie den Wasserstand im Becken messen oder visuell überprüfen, ob das Becken bis zum Rand gefüllt ist. **
-
Was gehört zum Becken?
Was gehört zum Becken? Das Becken umfasst die beiden Hüftknochen, das Kreuzbein und das Steißbein. Es bildet die untere Hälfte des Rumpfes und dient als Verbindung zwischen dem Rumpf und den unteren Extremitäten. Im Becken befinden sich auch wichtige Organe wie die Blase, der Darm und bei Frauen die Gebärmutter. Zudem spielen die Beckenbodenmuskulatur und das Beckengelenk eine entscheidende Rolle für die Stabilität und Beweglichkeit des gesamten Körpers. **
-
Welche Becken für Schlagzeug?
Welche Becken für Schlagzeug? Möchtest du wissen, welche Art von Becken für dein Schlagzeug am besten geeignet ist? Es gibt verschiedene Arten von Becken, wie Hi-Hat, Crash, Ride und China Becken, die jeweils unterschiedliche Klangeigenschaften haben. Welches Genre spielst du hauptsächlich? Das kann auch beeinflussen, welche Becken für dich am besten geeignet sind. Hast du bereits bestimmte Vorlieben oder Marken, die du bevorzugst? Es ist wichtig, die richtigen Becken für deinen individuellen Sound und Spielstil auszuwählen. **
-
Welches Becken für Blasmusik?
Welches Becken für Blasmusik? In der Blasmusik werden in der Regel verschiedene Arten von Becken verwendet, wie zum Beispiel das Crash-Becken, das Ride-Becken und das Hi-Hat-Becken. Jedes Becken hat eine spezifische Funktion und wird entsprechend in verschiedenen Stücken eingesetzt. Das Crash-Becken wird oft für laute Akzente und dramatische Effekte verwendet, während das Ride-Becken für rhythmische Begleitung und das Hi-Hat-Becken für schnelle, perkussive Klänge eingesetzt wird. Die Wahl des richtigen Beckens hängt also davon ab, welche Klangfarbe und Dynamik im jeweiligen Stück benötigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.