Domain steuerregister.de kaufen?
Wir ziehen mit dem Projekt
steuerregister.de um.
Sind Sie am Kauf der Domain
steuerregister.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerregister.de kaufen?
Wie funktioniert xylometazolin?
Xylometazolin ist ein Wirkstoff, der in vielen Nasensprays und Nasentropfen zur Behandlung von verstopfter Nase verwendet wird. Es wirkt lokal auf die Schleimhäute der Nase, indem es die Blutgefäße verengt und dadurch die Schwellung reduziert. Dies führt zu einer verbesserten Atmung und erleichtert das Abfließen von Sekreten. Die Wirkung setzt in der Regel innerhalb weniger Minuten ein und hält für mehrere Stunden an. Es ist wichtig, Xylometazolin nur kurzfristig anzuwenden, da eine langfristige Nutzung zu einer Abhängigkeit und einer Verschlimmerung der Symptome führen kann. **
Wie schnell wirkt xylometazolin?
Xylometazolin ist ein Wirkstoff, der in Nasensprays und Nasentropfen zur Abschwellung der Nasenschleimhaut eingesetzt wird. Die Wirkung tritt in der Regel innerhalb weniger Minuten nach der Anwendung ein, da der Wirkstoff direkt an den Rezeptoren in der Nasenschleimhaut bindet und so die Gefäße verengt. Dadurch wird die Schleimhaut abgeschwollen und die Nasenatmung verbessert. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Anwendungshinweise des Arztes oder Apothekers zu beachten, um eine übermäßige Anwendung und mögliche Nebenwirkungen zu vermeiden. **
Ähnliche Suchbegriffe für Xylometazolin
Top-Angebote
Produkte zum Begriff Xylometazolin:
-
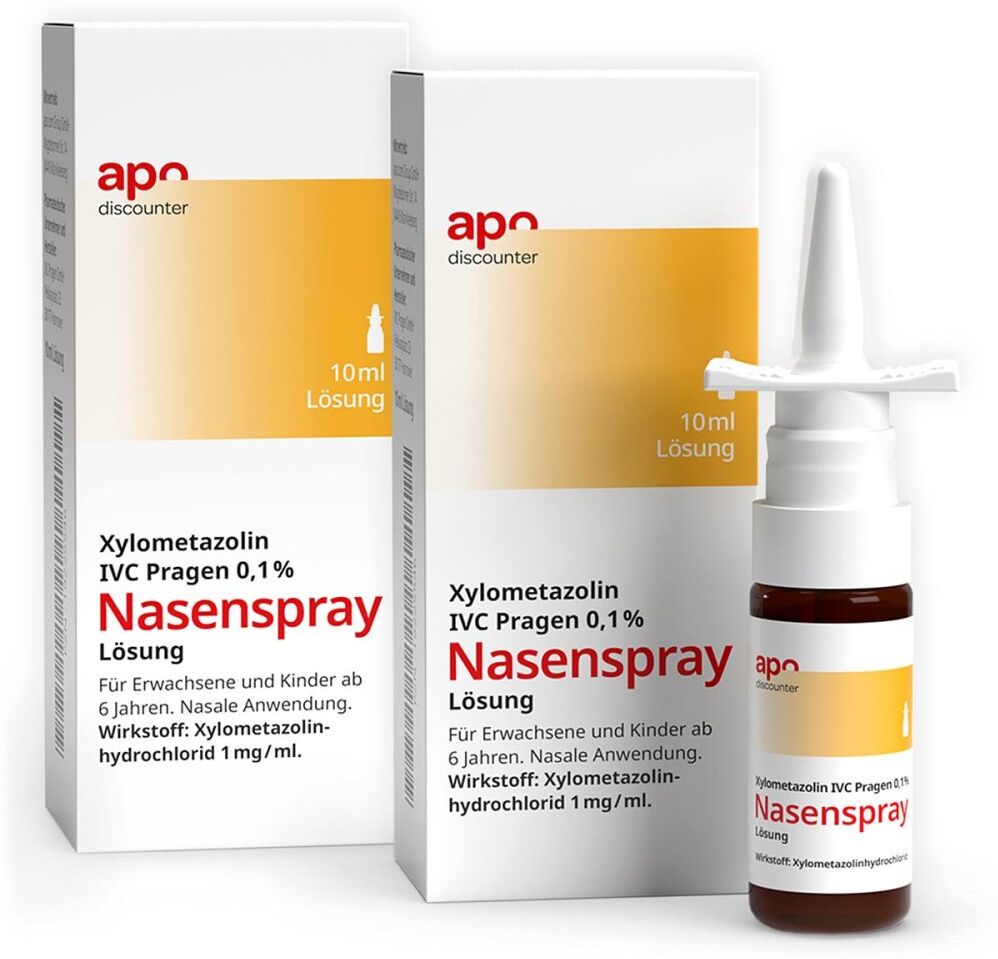
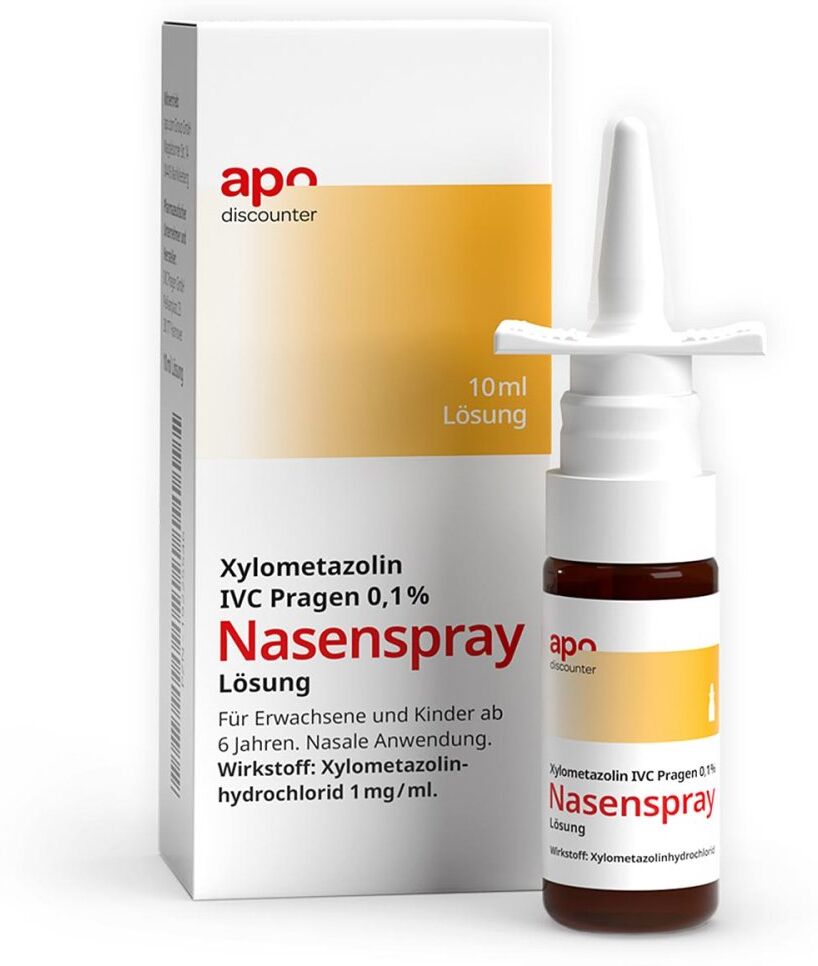
Xylometazolin Ivc Pragen 0.1% Nasenspray 10 MLDas Präparat wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Das Arzneimittel ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Das Arzneimittel ist für die nasale Anwendung bestimmt. Wichtig: Beim erstmaligen Gebrauch betätigen Sie den Spraymechanismus mehrmals bis zum Austritt eines feinen Nebels. Den Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils 1-mal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Wenden Sie das Präparat immer genau nach der Anweisung Ihres Arztes oder Apothekers an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Bei Erwachsenen und Kindern ab 6 Jahren wird nach Bedarf bis zu 3-mal täglich je ein Sprühstoß in jede Nasenöffnung eingebracht. Dauer der Anwendung Das Präparat soll nicht länger als 7 Tage angewendet werden. Eine erneute Anwendung sollte erst nach einer Pause von mehreren Tagen erfolgen. Dauergebrauch von diesem Arzneimittel kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge angewendet haben als Sie sollten z. B. in Folge einer Überdosierung oder versehentlichen Einnahme, können folgende Wirkungen auftreten: Pupillenverengung (Miosis), Pupillenerweiterung (Mydriasis), Fieber, Schwitzen, Blässe, Blaufärbung der Haut (Zyanose), Übelkeit und Erbrechen, Krämpfe, Konvulsionen, Herzklopfen, unregelmäßiger Herzschlag, zu schneller / zu langsamer Herzschlag, Herzstillstand, Erhöhung des Blutdrucks der von Blutdruckabfall abgelöst werden kann (besonders bei Kindern), Lungenfunktionsstörungen (Lungenödem, Atemstörungen, Atemdepression), Angstgefühl, Erregung, Halluzinationen, psychogene Störungen. Schläfrigkeit, Erniedrigung der Körpertemperatur, Lethargie, schockähnlicher Blutdruckabfall, Atemstillstand (Apnoe) Koma Bei Verdacht auf Überdosierung verständigen Sie bitte sofort Ihren Arzt. Dieser kann gegebenenfalls erforderliche Maßnahmen einleiten. Besonders bei Kindern kommt es nach Überdosierung häufig zu zentralnervösen Effekten mit Krämpfen und Koma, langsamem Herzschlag, Atemstillstand sowie einer Erhöhung des Blutdruckes, der von Blutdruckabfall abgelöst werden kann. Wenn Sie die Anwendung vergessen haben Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben, sondern fahren Sie mit der Anwendung laut Dosierungsanleitung fort. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht angewendet werden wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen der sonstigen Bestandteile des Präparates sind bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca) bei Zustand nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen bei Kindern unter 6 Jahren. Wie alle Arzneimittel kann das Präparat Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Häufig (kann bis zu 1 von 10 Behandelten betreffen): Brennen und Trockenheit der Nasenschleimhaut, Niesen Gelegentlich (kann bis zu 1 von 100 Behandelten betreffen): Überempfindlichkeitsreaktionen (z.B. Hautausschlag, Juckreiz, Schwellung von Haut und Schleimhaut), nach Abklingen der Wirkung stärkeres Gefühl einer „verstopften" Nase, Nasenbluten Selten (kann bis zu 1 von 1.000 Behandelten betreffen): Systemische, sympathomimetische Effekte wie z. B. Herzklopfen, beschleunigte Herztätigkeit (Tachykardie), Blutdruckerhöhung Sehr sel2,98 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
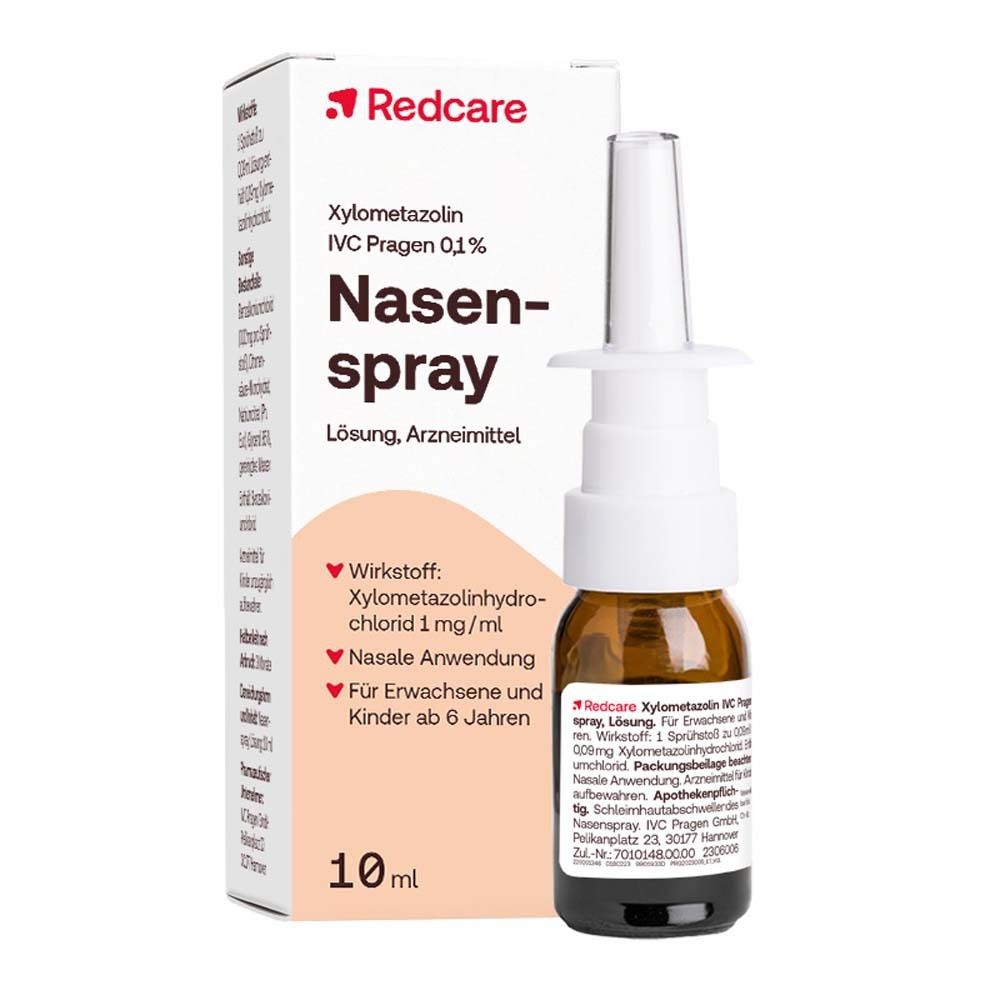
Xylometazolin IVC Pragen 0,1% Nasenspray Lösung 10 mlRedcare Xylo 0,1 % Nasenspray Erkältung und Heuschnupfen können das Wohlbefinden beeinträchtigen. Xylo 0,1 % Nasenspray von Redcare hilft bei verstopfter oder laufender Nase. Es enthält den Wirkstoff Xylometazolin, der gefäßverengend wirkt und so die Nasenschleimhäute abschwellen lässt. Das Nasensekret kann besser abfließen und die Atmung wird erleichtert. Anwendung Wenden Sie das Spray wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an. Fragen Sie nach, wenn Sie sich nicht sicher sind. Soweit vom Arzt nicht anders verordnet, wird bei Erwachsenen und Kindern ab sechs Jahren je nach Bedarf bis zu dreimal täglich je ein Sprühstoß in jede Nasenöffnung gegeben. Art der Anwendung Schutzkappe vom Sprühkopf entfernen. Vor der ersten Anwendung fünfmal pumpen, bis ein gleichmäßiger Sprühnebel austritt. Für alle weiteren Anwendungen ist das Dosierspray sofort gebrauchsfertig. Wird das Produkt länger als fünf Tage nicht verwendet, vor der Anwendung zweimal pumpen. Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils einmal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Dauer der Anwendung Nicht länger als sieben Tage anwenden. Eine erneute Anwendung sollte erst nach einer mehrtägigen Pause erfolgen. Der Dauergebrauch kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Hinweise Die Haltbarkeit nach Anbruch der Packung beträgt drei Monate. Sie dürfen dieses Arzneimittel nach dem angegebenen Verfallsdatum nicht mehr verwenden. Das Verfallsdatum bezieht sich auf den letzten Tag des angegebenen Monats. Aufbewahrung Entsorgen Sie Arzneimittel niemals über das Abwasser (z. B. nicht über die Toilette oder das Waschbecken). Fragen Sie in Ihrer Apotheke, wie das Arzneimittel zu entsorgen ist. Sie tragen damit zum Schutz der Umwelt bei. Bewahren Sie das Nasenspray für Kinder unzugänglich auf. Inhalt der Verpackung und weitere Informationen Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser.2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie schnell setzt die Wirkung bei xylometazolin ein?
Die Wirkung von Xylometazolin setzt in der Regel innerhalb weniger Minuten ein, da es ein schnell wirkendes Nasenspray ist. Nach der Anwendung ziehen sich die Blutgefäße in der Nasenschleimhaut zusammen, was zu einer Abschwellung und damit zu einer verbesserten Atmung führt. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Dosierungsanweisungen des Arztes oder des Beipackzettels zu befolgen, um eine sichere und effektive Anwendung zu gewährleisten. **
-
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
Top-Angebote
Produkte zum Begriff Xylometazolin:
-
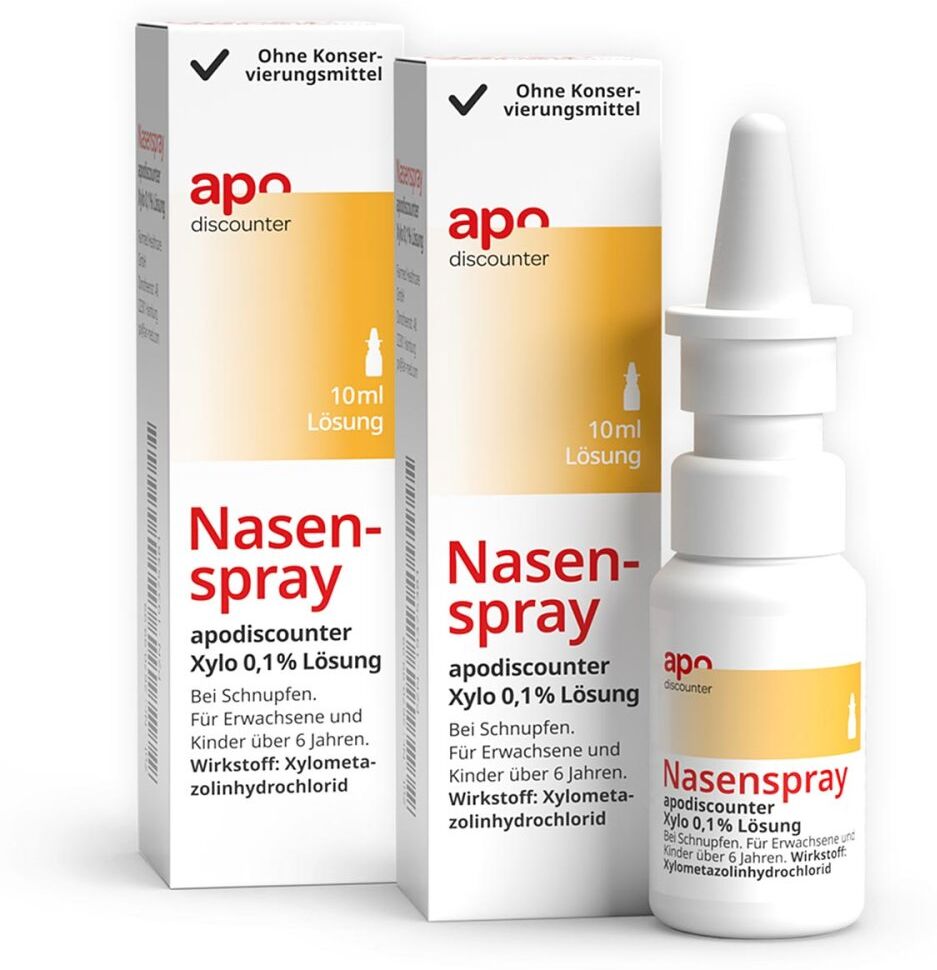
Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterAnwendungsgebiet von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterNasenspray Xylometazolin 0,1 % Lösung von apodiscounter wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter: Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser. GegenanzeigenNasenspray Xylometazolin 0,1 % Lösung von apodiscounter darf nicht angewendet werden: wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen sonstigen Bestandteile dieses Arzneimittels sind, wenn bei Ihnen eine trockene Entzündung der Nasenschleimhaut mit Borkenbildung (Rhinitis sicca) vorliegt, nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen, bei Säuglingen und Kindern unter 6 Jahren. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrer Ärztin, Ihrem Arzt oder Apotheker, bevor Sie Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter anwenden. Besondere Vorsicht bei der Anwendung von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist erforderlich, wenn Sie mit Monoaminooxidase-Hemmern (MAO-Hemmern) oder anderen potentiell blutdrucksteigernden Arzneimitteln behandelt werden, bei einem erhöhten Augeninnendruck, insbesondere Engwinkelglaukom, schweren Herz- und Kreislauferkrankungen (z.4,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nasenspray mit Xylometazolin 0,1 % von apodiscounterAnwendungsgebiet von Nasenspray mit Xylometazolin 0,1 % von apodiscounterNasenspray mit Xylometazolin 0,1 % von apodiscounter wird angewendet:zur Abschwellung der Nasenschleimhaut bei Schnupfen, anfallsweise auftretendem Fließschnupfen (Rhinitis vasomotorica) und allergischem Schnupfen (Rhinitis allergica).zur Erleichterung des Sekretabflusses bei Entzündung der Nasennebenhöhlen sowie bei Katarrh des Tubenmittelohrs in Verbindung mit Schnupfen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Der Wirkstoff ist Xylometazolinhydrochlorid.1 ml Nasenspray, Lösung enthält 1 mg Xylometazolinhydrochlorid. Jeder Sprühstoß (ca. 0,09 ml Lösung) enthält 0,09 mg Xylometazolinhydrochlorid.Die sonstigen Bestandteile sind: Natriumdihydrogenphosphat-Dihydrat, Natriummonohydrogenphosphat-Dodecahydrat, Natriumchlorid, Gereinigtes Wasser.GegenanzeigenNasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht angewendet werden:wenn Sie allergisch gegen Xylometazolinhydrochlorid oder einen der in der Gebrauchsinformation genannten sonstigen Bestandteile dieses Arzneimittels sind,bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca),bei Zustand nach operativer Entfernung der Hirnanhangdrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen,von Kindern unter 6 Jahren.DosierungAnwendungsempfehlung von Nasenspray mit Xylometazolin 0,1 % von apodiscounter:Falls vom Arzt nicht anders verordnet, wird bei Erwachsenen, Jugendlichen und Kindern über 6 Jahren nach Bedarf bis zu 3 x täglich 1 Sprühstoß der Lösung in jede Nasenöffnung eingebracht. Die Dosierung richtet sich nach der individuellen Empfindlichkeit und der klinischen Wirkung.Nasenspray mit Xylometazolin 0,1 % von apodiscounter darf nicht länger als 7 Tage angewendet werden, es sei denn auf ärztliche Anordnung. Warten Sie eine Pause von mehreren Tagen ab, ehe Sie dieses Arzneim4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Xylometazolin Ivc Pragen 0.1% Nasenspray 10 MLDas Präparat wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Das Arzneimittel ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Das Arzneimittel ist für die nasale Anwendung bestimmt. Wichtig: Beim erstmaligen Gebrauch betätigen Sie den Spraymechanismus mehrmals bis zum Austritt eines feinen Nebels. Den Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils 1-mal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Wenden Sie das Präparat immer genau nach der Anweisung Ihres Arztes oder Apothekers an. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind. Falls vom Arzt nicht anders verordnet, ist die übliche Dosis: Bei Erwachsenen und Kindern ab 6 Jahren wird nach Bedarf bis zu 3-mal täglich je ein Sprühstoß in jede Nasenöffnung eingebracht. Dauer der Anwendung Das Präparat soll nicht länger als 7 Tage angewendet werden. Eine erneute Anwendung sollte erst nach einer Pause von mehreren Tagen erfolgen. Dauergebrauch von diesem Arzneimittel kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Bitte sprechen Sie mit Ihrem Arzt oder Apotheker, wenn Sie den Eindruck haben, dass die Wirkung zu stark oder zu schwach ist. Wenn Sie eine größere Menge angewendet haben als Sie sollten z. B. in Folge einer Überdosierung oder versehentlichen Einnahme, können folgende Wirkungen auftreten: Pupillenverengung (Miosis), Pupillenerweiterung (Mydriasis), Fieber, Schwitzen, Blässe, Blaufärbung der Haut (Zyanose), Übelkeit und Erbrechen, Krämpfe, Konvulsionen, Herzklopfen, unregelmäßiger Herzschlag, zu schneller / zu langsamer Herzschlag, Herzstillstand, Erhöhung des Blutdrucks der von Blutdruckabfall abgelöst werden kann (besonders bei Kindern), Lungenfunktionsstörungen (Lungenödem, Atemstörungen, Atemdepression), Angstgefühl, Erregung, Halluzinationen, psychogene Störungen. Schläfrigkeit, Erniedrigung der Körpertemperatur, Lethargie, schockähnlicher Blutdruckabfall, Atemstillstand (Apnoe) Koma Bei Verdacht auf Überdosierung verständigen Sie bitte sofort Ihren Arzt. Dieser kann gegebenenfalls erforderliche Maßnahmen einleiten. Besonders bei Kindern kommt es nach Überdosierung häufig zu zentralnervösen Effekten mit Krämpfen und Koma, langsamem Herzschlag, Atemstillstand sowie einer Erhöhung des Blutdruckes, der von Blutdruckabfall abgelöst werden kann. Wenn Sie die Anwendung vergessen haben Wenden Sie nicht die doppelte Dosis an, wenn Sie die vorherige Anwendung vergessen haben, sondern fahren Sie mit der Anwendung laut Dosierungsanleitung fort. Wenn Sie weitere Fragen zur Anwendung des Arzneimittels haben, fragen Sie Ihren Arzt oder Apotheker. Das Arzneimittel darf nicht angewendet werden wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen der sonstigen Bestandteile des Präparates sind bei einer bestimmten Form eines chronischen Schnupfens (Rhinitis sicca) bei Zustand nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen bei Kindern unter 6 Jahren. Wie alle Arzneimittel kann das Präparat Nebenwirkungen haben, die aber nicht bei jedem auftreten müssen. Häufig (kann bis zu 1 von 10 Behandelten betreffen): Brennen und Trockenheit der Nasenschleimhaut, Niesen Gelegentlich (kann bis zu 1 von 100 Behandelten betreffen): Überempfindlichkeitsreaktionen (z.B. Hautausschlag, Juckreiz, Schwellung von Haut und Schleimhaut), nach Abklingen der Wirkung stärkeres Gefühl einer „verstopften" Nase, Nasenbluten Selten (kann bis zu 1 von 1.000 Behandelten betreffen): Systemische, sympathomimetische Effekte wie z. B. Herzklopfen, beschleunigte Herztätigkeit (Tachykardie), Blutdruckerhöhung Sehr sel2,98 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Xylometazolin IVC Pragen 0,1% Nasenspray Lösung 10 mlRedcare Xylo 0,1 % Nasenspray Erkältung und Heuschnupfen können das Wohlbefinden beeinträchtigen. Xylo 0,1 % Nasenspray von Redcare hilft bei verstopfter oder laufender Nase. Es enthält den Wirkstoff Xylometazolin, der gefäßverengend wirkt und so die Nasenschleimhäute abschwellen lässt. Das Nasensekret kann besser abfließen und die Atmung wird erleichtert. Anwendung Wenden Sie das Spray wie in dieser Packungsbeilage beschrieben bzw. genau nach Anweisung Ihres Arztes oder Apothekers an. Fragen Sie nach, wenn Sie sich nicht sicher sind. Soweit vom Arzt nicht anders verordnet, wird bei Erwachsenen und Kindern ab sechs Jahren je nach Bedarf bis zu dreimal täglich je ein Sprühstoß in jede Nasenöffnung gegeben. Art der Anwendung Schutzkappe vom Sprühkopf entfernen. Vor der ersten Anwendung fünfmal pumpen, bis ein gleichmäßiger Sprühnebel austritt. Für alle weiteren Anwendungen ist das Dosierspray sofort gebrauchsfertig. Wird das Produkt länger als fünf Tage nicht verwendet, vor der Anwendung zweimal pumpen. Sprühkopf möglichst senkrecht in die Nasenöffnungen einführen und jeweils einmal pumpen. Nach Gebrauch den Sprühkopf aus hygienischen Gründen abwischen und die Schutzkappe wieder aufsetzen. Dauer der Anwendung Nicht länger als sieben Tage anwenden. Eine erneute Anwendung sollte erst nach einer mehrtägigen Pause erfolgen. Der Dauergebrauch kann zu einer chronischen Schwellung und schließlich zum Schwund der Nasenschleimhaut führen. Hinweise Die Haltbarkeit nach Anbruch der Packung beträgt drei Monate. Sie dürfen dieses Arzneimittel nach dem angegebenen Verfallsdatum nicht mehr verwenden. Das Verfallsdatum bezieht sich auf den letzten Tag des angegebenen Monats. Aufbewahrung Entsorgen Sie Arzneimittel niemals über das Abwasser (z. B. nicht über die Toilette oder das Waschbecken). Fragen Sie in Ihrer Apotheke, wie das Arzneimittel zu entsorgen ist. Sie tragen damit zum Schutz der Umwelt bei. Bewahren Sie das Nasenspray für Kinder unzugänglich auf. Inhalt der Verpackung und weitere Informationen Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser.2,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert xylometazolin?
Xylometazolin ist ein Wirkstoff, der in vielen Nasensprays und Nasentropfen zur Behandlung von verstopfter Nase verwendet wird. Es wirkt lokal auf die Schleimhäute der Nase, indem es die Blutgefäße verengt und dadurch die Schwellung reduziert. Dies führt zu einer verbesserten Atmung und erleichtert das Abfließen von Sekreten. Die Wirkung setzt in der Regel innerhalb weniger Minuten ein und hält für mehrere Stunden an. Es ist wichtig, Xylometazolin nur kurzfristig anzuwenden, da eine langfristige Nutzung zu einer Abhängigkeit und einer Verschlimmerung der Symptome führen kann. **
-
Wie schnell wirkt xylometazolin?
Xylometazolin ist ein Wirkstoff, der in Nasensprays und Nasentropfen zur Abschwellung der Nasenschleimhaut eingesetzt wird. Die Wirkung tritt in der Regel innerhalb weniger Minuten nach der Anwendung ein, da der Wirkstoff direkt an den Rezeptoren in der Nasenschleimhaut bindet und so die Gefäße verengt. Dadurch wird die Schleimhaut abgeschwollen und die Nasenatmung verbessert. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Anwendungshinweise des Arztes oder Apothekers zu beachten, um eine übermäßige Anwendung und mögliche Nebenwirkungen zu vermeiden. **
-
Wie schnell setzt die Wirkung bei xylometazolin ein?
Die Wirkung von Xylometazolin setzt in der Regel innerhalb weniger Minuten ein, da es ein schnell wirkendes Nasenspray ist. Nach der Anwendung ziehen sich die Blutgefäße in der Nasenschleimhaut zusammen, was zu einer Abschwellung und damit zu einer verbesserten Atmung führt. Die maximale Wirkung wird nach etwa 15-30 Minuten erreicht und hält für mehrere Stunden an. Es ist wichtig, die Dosierungsanweisungen des Arztes oder des Beipackzettels zu befolgen, um eine sichere und effektive Anwendung zu gewährleisten. **
-
Wird Kapitalertragsteuer mit Einkommensteuer verrechnet?
Die Kapitalertragsteuer ist eine eigenständige Steuer, die auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben wird. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Die Einkommensteuer hingegen wird auf das gesamte Einkommen einer Person erhoben, einschließlich Kapitalerträge. Die Kapitalertragsteuer kann jedoch im Rahmen der Einkommensteuerveranlagung angerechnet werden. Das bedeutet, dass die bereits gezahlte Kapitalertragsteuer auf die Einkommensteuer angerechnet wird, um eine Doppelbesteuerung zu vermeiden. Es ist wichtig, alle relevanten Steuerbescheinigungen und Nachweise für Kapitalerträge bei der Einkommensteuerveranlagung vorzulegen, damit die Anrechnung korrekt erfolgen kann. Insgesamt sind die Kapitalertragsteuer und die Einkommensteuer zwei separate Steuerarten, die jedoch miteinander verrechnet werden können, um sicherzustellen, dass Kapitalerträge nicht doppelt besteuert werden. **
Ähnliche Suchbegriffe für Xylometazolin
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Holzner, Stefan: EinkommensteuerEinkommensteuer , Das Buch bietet eine vertiefende Darstellung des Einkommensteuerrechts mit Schwerpunkt auf den einzelnen Einkunftsarten. Es richtet sich an Studierende im Bereich Steuerrecht, an Laufbahnabsolvent:innen, angehende Steuerberater:innen sowie Steuerpraktiker:innen. Die Themenbereiche orientieren sich daher zum einen an den Stoffgebieten, die erfahrungsgemäß Gegenstand von Prüfungsklausuren sind, zum anderen an den Brennpunkten in der Praxis: Veranlagung, Tarif, Sonderausgaben, außergewöhnliche Belastungen, Einnahmen-/Gewinnermittlung, Verlustabzug, Vorweggenommene Erbfolge, Erbauseinandersetzung, Betriebsaufspaltung, Veräußerung von Anteilen an Kapitalgesellschaften. Zahlreiche Beispiele und Übersichten veranschaulichen die Ausführungen zu den einzelnen Themenbereichen. Übungsfälle und komplexe Übungsaufgaben führen Examenskandidat:innen an das Prüfungsniveau heran. Für Praktiker:innen ist das Buch ein nützliches Nachschlagewerk, das in kompakter Form gezielte Rechtsinformationen bietet. Die 15. Auflage berücksichtigt die aktuelle Gesetzgebung, Rechtsprechung und Verwaltungsmeinung. Eingearbeitet sind u. a.: Neufassung der Berufsausbildungskosten; neue Rechtslage zum häuslichen Arbeitszimmer und zur Homeoffice-Pauschale; aktuelle Rechtsprechung zu den Versorgungsleistungen; Änderungen bei Gebäude-Abschreibungen sowie bei Investitionsabzugsbeträgen und Sonderabschreibungen; BMF-Schreiben zur "Digital-AfA" sowie zu virtuellen Währungen und sonstigen Token; Änderung der Besteuerung von Photovoltaikanlagen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 15. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20240528, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#3#, Autoren: Grobshäuser, Uwe~Schlenk, Axel~Schmidt, Stephan~Schustek, Heribert, Auflage: 24015, Auflage/Ausgabe: 15. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 1148, Keyword: Betriebsaufspaltung; Betriebsausgaben; Corona-Steuergesetzgebung; Einkunftsarten; Gewinnermittlung; Grobshäuser; Kapitaleinkünfte; Nießbrauch; Realteilung; Schlenk; Schmidt; Schustek; Veranlagung; Verlustabzug; Zenthöfer; außergewöhnliche Belastungen; Überentnahmen, Fachschema: Abgabe - Abgabenordnung - AO~Einkommensteuerrecht - EStG~Jura~Recht / Jura~Recht~Steuergesetz~Steuerrecht - Steuergesetz, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 235, Breite: 176, Höhe: 62, Gewicht: 1950, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2762989,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterAnwendungsgebiet von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterNasenspray Xylometazolin 0,1 % Lösung von apodiscounter wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter: Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser. GegenanzeigenNasenspray Xylometazolin 0,1 % Lösung von apodiscounter darf nicht angewendet werden: wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen sonstigen Bestandteile dieses Arzneimittels sind, wenn bei Ihnen eine trockene Entzündung der Nasenschleimhaut mit Borkenbildung (Rhinitis sicca) vorliegt, nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen, bei Säuglingen und Kindern unter 6 Jahren. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrer Ärztin, Ihrem Arzt oder Apotheker, bevor Sie Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter anwenden. Besondere Vorsicht bei der Anwendung von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist erforderlich, wenn Sie mit Monoaminooxidase-Hemmern (MAO-Hemmern) oder anderen potentiell blutdrucksteigernden Arzneimitteln behandelt werden, bei einem erhöhten Augeninnendruck, insbesondere Engwinkelglaukom, schweren Herz- und Kreislauferkrankungen (z.11,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterAnwendungsgebiet von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounterNasenspray Xylometazolin 0,1 % Lösung von apodiscounter wird in der Nase (Rhinologikum) angewendet und enthält das Alpha-Sympathomimetikum Xylometazolin. Xylometazolin hat gefäßverengende Eigenschaften und bewirkt dadurch eine Schleimhautabschwellung. Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist für Erwachsene und Kinder ab 6 Jahren bestimmt. Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter: Der Wirkstoff ist Xylometazolinhydrochlorid. Ein Sprühstoß zu 0,09 ml enthält 0,09 mg Xylometazolinhydrochlorid. Die sonstigen Bestandteile sind Benzalkoniumchlorid, Citronensäure-Monohydrat, Natriumcitrat (Ph. Eur.), Glycerol 85 %, gereinigtes Wasser. GegenanzeigenNasenspray Xylometazolin 0,1 % Lösung von apodiscounter darf nicht angewendet werden: wenn Sie überempfindlich (allergisch) gegen Xylometazolinhydrochlorid oder einen sonstigen Bestandteile dieses Arzneimittels sind, wenn bei Ihnen eine trockene Entzündung der Nasenschleimhaut mit Borkenbildung (Rhinitis sicca) vorliegt, nach operativer Entfernung der Zirbeldrüse durch die Nase (transsphenoidaler Hypophysektomie) oder anderen operativen Eingriffen, die die Hirnhaut freilegen, bei Säuglingen und Kindern unter 6 Jahren. Warnhinweise und Vorsichtsmaßnahmen: Bitte sprechen Sie mit Ihrer Ärztin, Ihrem Arzt oder Apotheker, bevor Sie Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter anwenden. Besondere Vorsicht bei der Anwendung von Nasenspray Xylometazolin 0,1 % Lösung von apodiscounter ist erforderlich, wenn Sie mit Monoaminooxidase-Hemmern (MAO-Hemmern) oder anderen potentiell blutdrucksteigernden Arzneimitteln behandelt werden, bei einem erhöhten Augeninnendruck, insbesondere Engwinkelglaukom, schweren Herz- und Kreislauferkrankungen (z.2,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.